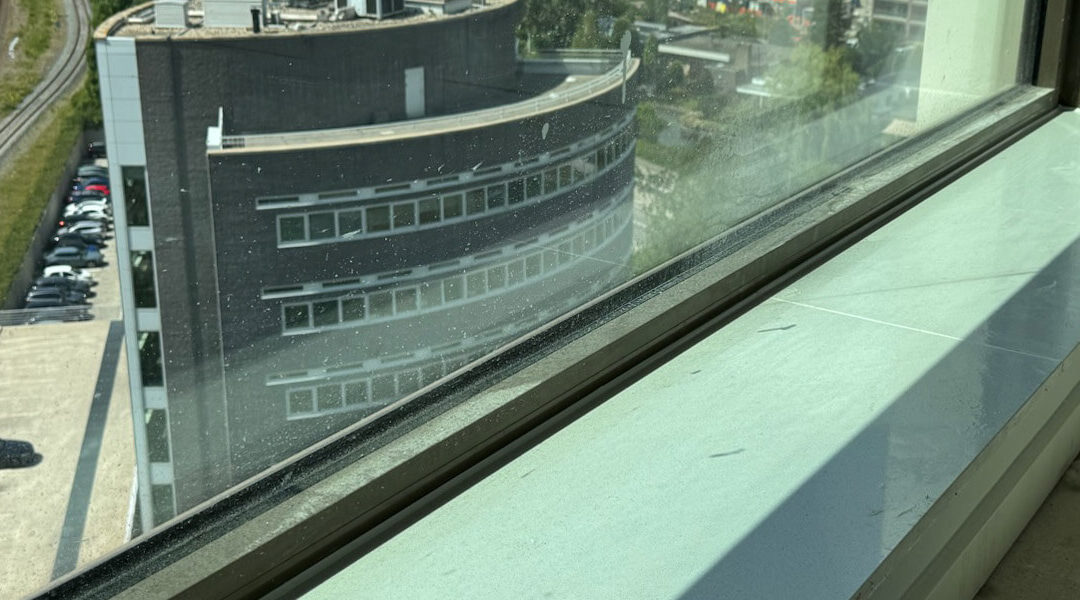
Veel mensen bellen eerst de verzekeraar en gaan dan pas zoeken naar de oorzaak. Dat is vaak omgekeerd: zonder duidelijke oorzaak en goede vastlegging wordt het een discussie over “schade” versus “onderhoud”.
Welke verzekering kan dit dekken: opstal, inboedel of aansprakelijkheid
Bij een badkamerlekkage gaat de dekking meestal niet over “de lekkage”, maar over wát er beschadigd is en van wie het onderdeel is. Schade aan het huis zelf valt onder opstal, schade aan spullen valt onder inboedel, en schade die jij bij een ander veroorzaakt valt onder aansprakelijkheid (AVP).
Een badkamer bevat een mix: tegelwerk en vaste afbouw worden vaak als onderdeel van de woning gezien, terwijl losse spullen (kastje dat je kunt verplaatsen, wasmand, handdoeken, losse meubels) eerder inboedel zijn. Volgens Rijksoverheid dekt een opstalverzekering schade aan het huis zelf en niet aan de inboedel. Voor spullen in huis benoemt Verbond van Verzekeraars dat schade aan spullen vaak via de inboedelverzekering loopt.
Wanneer is het eigen huis en wanneer veroorzaakt de buurman de schade
Als het water uit jouw badkamer komt en beneden bij de buren zichtbaar wordt, dan verschuift de vraag snel naar aansprakelijkheid. De buurman claimt dan zijn gevolgschade, en jij kijkt tegelijk naar je eigen schade via opstal of inboedel. Dat zijn twee sporen, met twee dossiers.
Bij huurwoningen speelt nog iets anders: de opstal (het pand) is doorgaans voor de verhuurder verzekerd, maar jouw inboedel niet. In de praktijk betekent dit dat je als huurder scherp moet scheiden tussen “vaste onderdelen” en “spullen”. En als de oorzaak bouwkundig is (bijvoorbeeld een constructieve beweging of een defecte aansluiting buiten het kitwerk), dan hoort de herstelactie niet automatisch bij jouw verzekering, maar bij de partij die verantwoordelijk is voor het onderdeel. Dat is ook het punt waarop je eerst wilt weten waar het water werkelijk langs loopt: pas daarna kun je de juiste partij aanspreken.
Wat moet je melden, bewaren en fotograferen voor de schadeclaim
Een claim wordt sterker als je het verhaal in tijd en oorzaak rond krijgt: wanneer merkte je het, wat zag je, wat deed je direct om vervolgschade te beperken, en wat is de vermoedelijke route van het water. Verzekeraars vragen vaak om onderbouwing; zonder foto’s en een logische volgorde blijft het bij “er was opeens waterschade”.
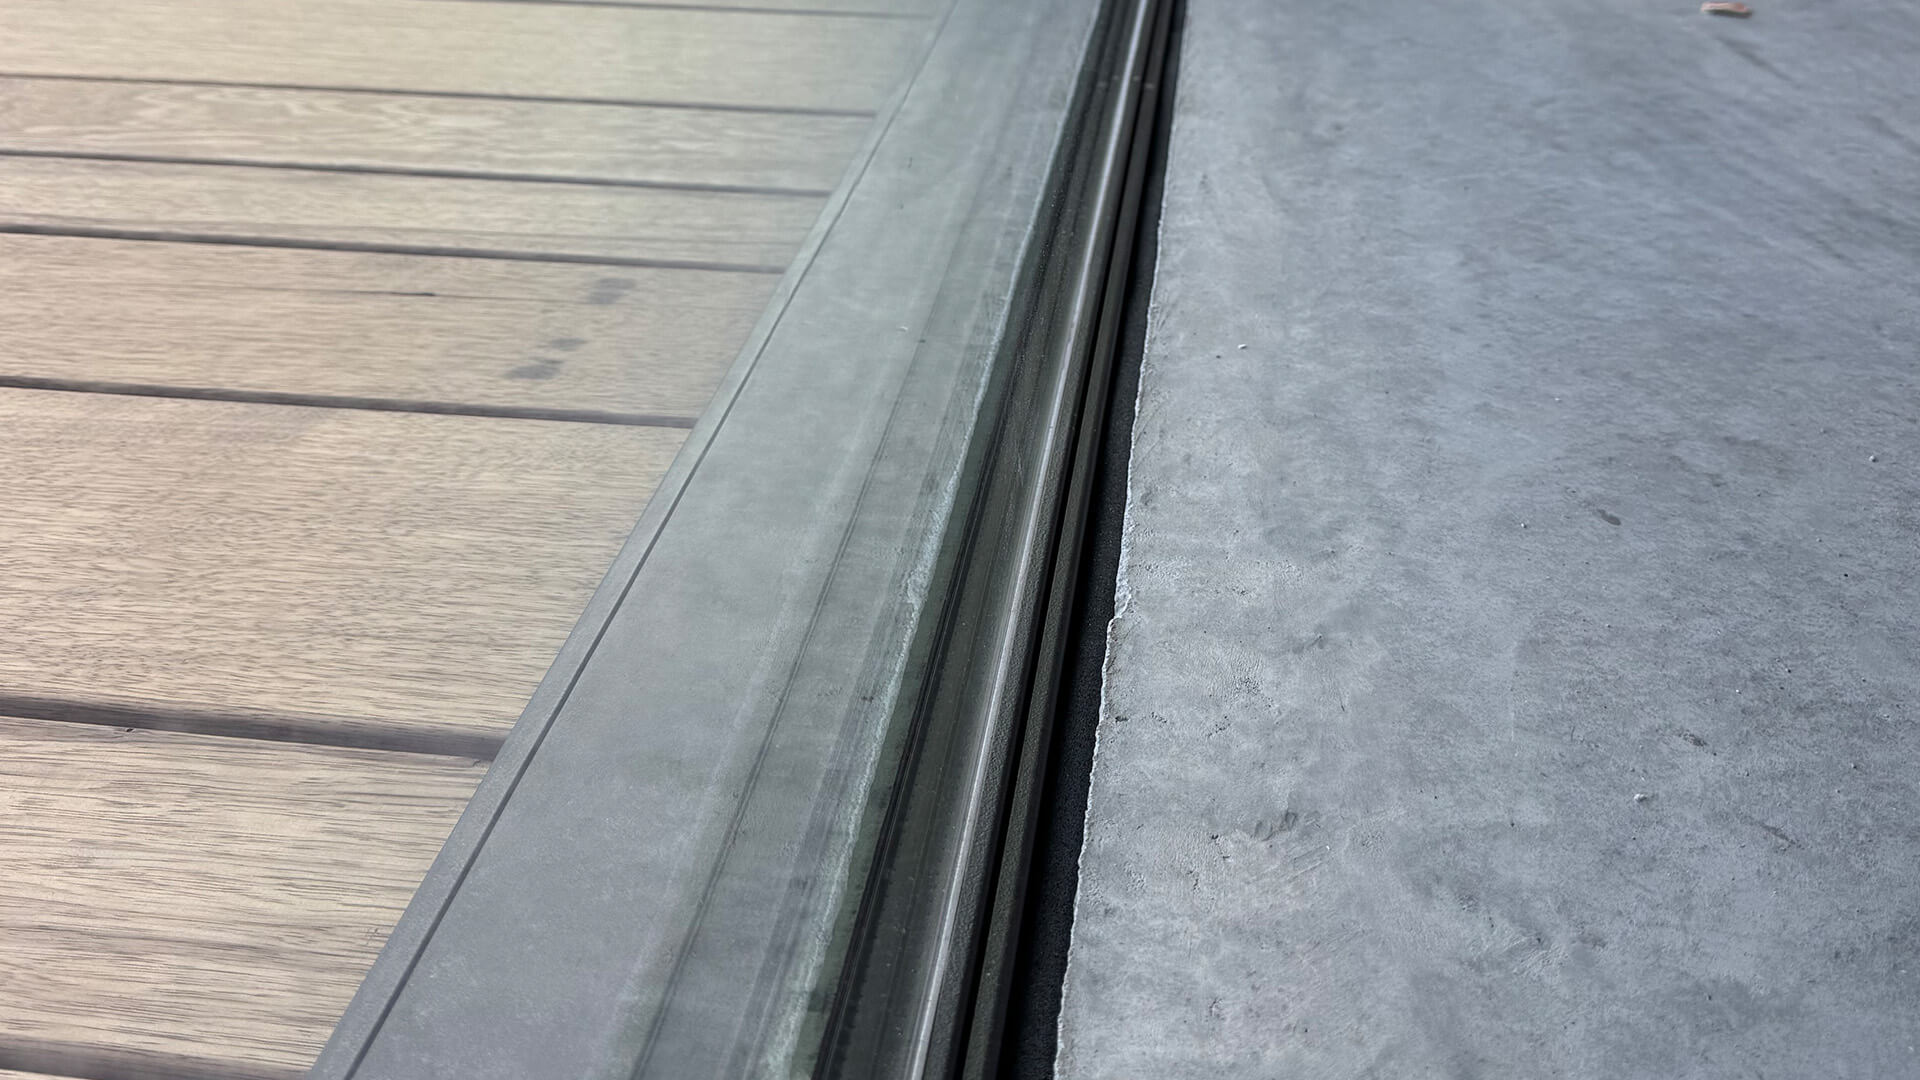
Maak daarom een set bewijs die later nog te volgen is: overzichtsfoto’s van de ruimte, detailfoto’s van de plek waar water zichtbaar wordt, en foto’s van de vermoedelijke bron (bijvoorbeeld een open naad, loslatende kitrand, natte aansluiting). Bewaar ook wat je vervangt als dat kan (losgekomen stuk kit, beschadigd laminaatdeel, doorweekte plint), en noteer wat je hebt gedaan om het te drogen. Voor de technische kant van lekkage bij kit- of voegaansluitingen verwijzen we vaak door naar onze uitleg over kitrand herstellen versus voegen vernieuwen, omdat het type aansluiting bepaalt welke herstelroute logisch is.
“Erg tevreden met de werkzaamheden die in de badkamer en wc zijn uitgevoerd.”
Cansu Y., ★★★★★ op Google
Wanneer de verzekeraar wel uitkeert, en wanneer lekkage juist onderhoudsschade is
Verzekeringen keren doorgaans uit bij schade door een gebeurtenis, maar niet bij achterstallig onderhoud. In badkamers zie je die grens terug: gevolgschade (plafond eronder, loslatende vloer, vochtplekken) kan beoordeeld worden als schadepost, terwijl het herstellen van versleten kitranden of voegen vaak als onderhoud wordt gezien.
Voor het herstel is het daarom zinvol om twee dingen te scheiden in je eigen hoofd en in je melding: (1) de oorzaakaanpak (wat moet er technisch gerepareerd worden om het water te stoppen) en (2) de gevolgschade (wat is er door het water kapot gegaan). Wij worden meestal ingeschakeld op deel (1) wanneer het om kitwerk gaat. In ons project Lekkage afdichtingen vervangen we oud kitwerk na inspectie, verwijderen we de oude kit en brengen we nieuwe water- en luchtdichte afdichtingen aan, juist om vervolgschade zoals schimmelvorming en houtrot te helpen voorkomen.
Praktische scenario-map: per oorzaak snel zien welke route je kiest
Onderstaande scenario-map is bedoeld om sneller te bepalen wélke verzekering in beeld komt en wat je eerst vastlegt. Drie lezerssituaties komen het meest voor na een badkamerlekkage: je bent eigenaar en het blijft in je eigen woning, je bent eigenaar en je veroorzaakt schade bij een ander, of je huurt en de verantwoordelijkheid is verdeeld.
Scenario-map lekkage badkamer: welke route per lezer
| Lezerssituatie | Wat je eerst vastlegt | Verzekering(en) die je doorgaans checkt | Contrarian afweging die vaak gedoe scheelt |
|---|---|---|---|
| 1) Je bent eigenaar, schade blijft in je eigen woning | Foto’s van bronplek (aansluiting/naad), foto’s van gevolgschade (vloer, wand, plafond), tijdlijn (ontdekt, gedroogd, niet meer gedoucht) | Opstal voor schade aan vaste delen van de woning; inboedel voor beschadigde spullen | Niet beginnen met “wat dekt mijn verzekering?”, maar met “wat is bron en gevolg?”. Meld daarna twee posten: oorzaakaanpak (stoppen) en gevolgschade (herstel). |
| 2) Je bent eigenaar, onderburen of buren hebben ook schade | Eigen bronplek + foto’s van schade bij buren (met datum), korte beschrijving van wat er gebeurde (bijv. na douchebeurt, na vullen bad) | Eigen opstal/inboedel voor jouw schade; aansprakelijkheid (AVP) als jouw lekkage schade bij een ander veroorzaakt | Maak twee dossiers: jouw woning en de buren. Eén verhaal in één e-mail wordt snel onduidelijk bij beoordeling en toerekening. |
| 3) Je huurt, lekkage zit bij vaste onderdelen in de badkamer | Foto’s van vaste onderdelen (tegels, douchehoek, kit/voegovergangen), foto’s van jouw spullen die nat zijn geworden, melding bij verhuurder met datum | Inboedel voor je eigen spullen; opstal ligt meestal bij verhuurder (pand) | Niet zelf “alles laten maken” en daarna pas verdelen. Eerst vastleggen en verantwoordelijkheden afstemmen, dan pas herstellen, zodat je geen discussie krijgt over eigendom en oorzaak. |
Wie na een lekkage meteen helder communiceert over oorzaak, gevolgschade en eigendom (woningdeel of spullen), voorkomt veel heen en weer. Pak eerst vastlegging en schadebeperking, bepaal daarna welk spoor je volgt: opstal, inboedel of aansprakelijkheid. En als de oorzaak in de natte aansluiting zit, los dat technisch op voordat je gaat herstellen of schilderen, anders komt de schade terug.
Veelgestelde vragen
Moet ik eerst de lekkage laten verhelpen of eerst melden bij de verzekering?
Beperk eerst de schade: water stoppen als dat veilig kan, ventileren, drogen en voorkomen dat het naar andere ruimtes trekt. Daarna kun je melden met foto’s en een korte tijdlijn. Herstel dat de oorzaak wegneemt is vaak nodig om vervolgschade te voorkomen, maar maak vóór je ingrijpt voldoende foto’s van de situatie. Als je onderdelen verwijdert (plint, kitrand, beschadigd materiaal), bewaar het indien mogelijk zodat je kunt laten zien wat je aantrof.
Ik zie alleen vocht in het plafond beneden, maar niet waar het vandaan komt. Wat zet ik in de melding?
Beschrijf wat je zeker weet: plek en omvang van de vochtplek, wanneer je het ontdekte, en welke handelingen je direct hebt gedaan (douche niet gebruiken, ruimte drogen). Zet erbij dat de bron nog wordt onderzocht. Voeg overzichtsfoto’s en detailfoto’s toe. Als later blijkt dat het om een kit- of voegaansluiting gaat, helpt het om ook daarvan close-ups en contextfoto’s aan je dossier toe te voegen.
Valt schade door een lekkende kitrand onder opstal of inboedel?
De kitrand zelf is meestal geen “schadepost” maar onderhoud, maar de gevolgschade kan wél in beeld komen. Schade aan vaste delen van de woning valt onder opstal, terwijl schade aan spullen vaak onder inboedel valt. Volgens Rijksoverheid gaat opstal over schade aan het huis zelf, niet aan inboedel. Bij beschadigde spullen verwijst Verbond van Verzekeraars naar inboedel als veelgebruikte route.
Kan ik bij een gewone badkamerlekkage een beroep doen op een rampenregeling?
Bij normale lekkage in huis gaat het om je eigen verzekering(en) en eventuele aansprakelijkheid. Een rampenregeling is alleen aan de orde bij een officieel aangewezen rampensituatie. Volgens Rijksoverheid geldt deze regeling alleen voor schade die niet verhaalbaar is, niet vermijdbaar en niet redelijkerwijs verzekerbaar. Dat past niet bij de meeste badkamerlekkages, omdat die juist binnen woning- en inboedelverzekeringen worden beoordeeld.
Bronnen
- rijksoverheid.nl — rijksoverheid.nl
- verzekeraars.nl — verzekeraars.nl
- kitbedrijfafad.nl — kitbedrijfafad.nl